Déclarer un sinistre carrosserie : les étapes
Entre le moment où la tôle est abîmée et celui où le véhicule ressort réparé, un dossier suit un parcours balisé. Savoir déclarer un sinistre carrosserie dans le bon ordre change beaucoup de choses : la rapidité de l’instruction, le montant retenu, et la marge de discussion en cas de désaccord.
Le déroulé ci-dessous décrit les étapes usuelles observées sur le marché français, les pièces qui accélèrent le traitement, et les points où les dossiers se bloquent le plus souvent. Les délais applicables, les formes de déclaration acceptées et l’étendue exacte des garanties figurent toujours dans les conditions particulières du contrat, document à consulter en priorité.
Le parcours pour déclarer un sinistre carrosserie
Sécuriser et constater sur place
Quand un tiers est impliqué, le constat amiable se remplit sur les lieux, avant que les véhicules ne soient déplacés lorsque les conditions de sécurité le permettent. Le croquis, les cases cochées et la description des circonstances pèsent bien plus lourd que les échanges verbaux qui suivront. Une signature apposée sur un constat vaut accord sur les faits décrits : mieux vaut relire attentivement, et ne rien signer d’inexact.
Sans tiers identifié, le constat n’a pas lieu d’être, mais la démarche reste la même sur le fond : décrire précisément le lieu, la date, l’heure et les circonstances. Pour un acte volontaire, un dépôt de plainte est généralement exigé par les contrats couvrant le vandalisme.
Documenter le dommage
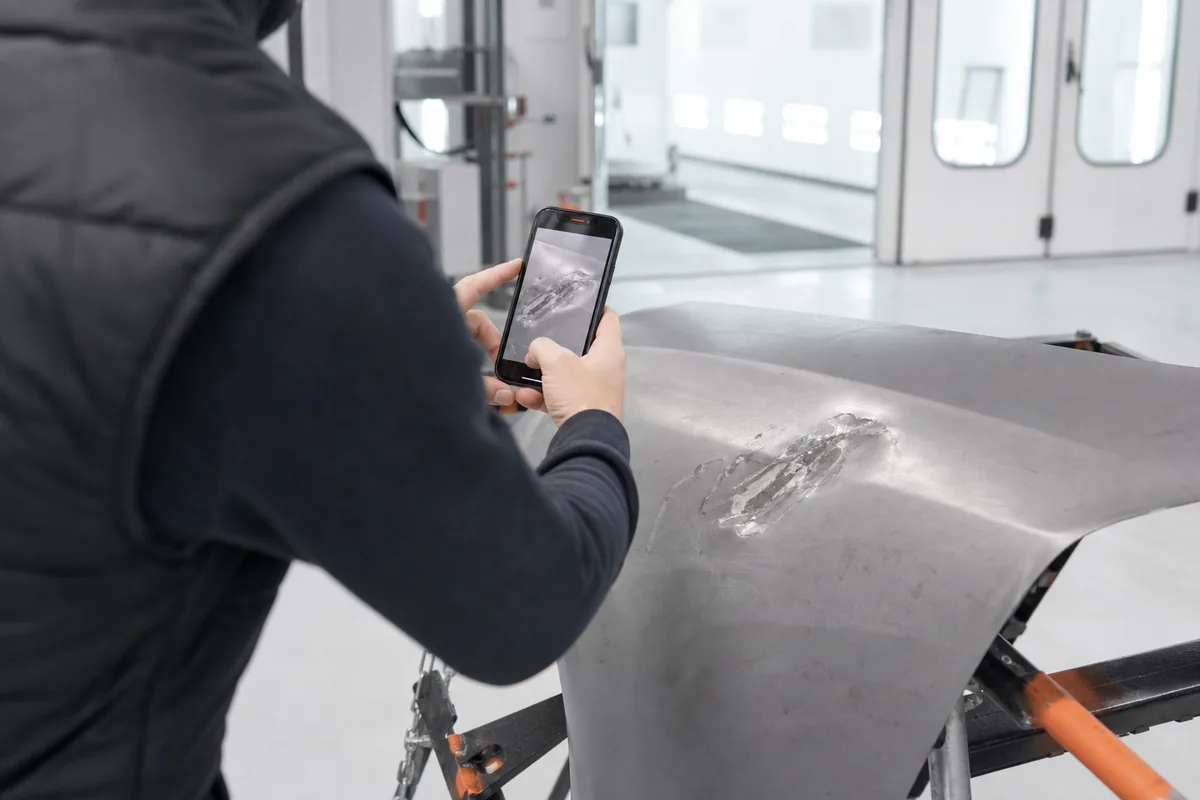
Les photos horodatées constituent la pièce la plus utile du dossier. Quelques vues suffisent si elles sont bien pensées : le véhicule entier pour situer la zone, un plan rapproché du dommage, une vue en lumière rasante qui révèle les déformations, et un cliché montrant l’environnement immédiat. Poser une pièce de monnaie à côté d’un impact donne une échelle immédiatement compréhensible.
Ces images servent à établir la nature du dommage et sa cohérence avec l’évènement déclaré. Elles protègent aussi contre les contestations ultérieures sur l’ampleur des dégâts, notamment quand plusieurs semaines séparent la déclaration de la visite de l’expert.
Effectuer la déclaration
La déclaration de sinistre se fait selon la forme prévue au contrat : espace en ligne, application, appel téléphonique confirmé par écrit, ou courrier. Les délais applicables varient selon la nature du sinistre et figurent dans les conditions particulières. Une déclaration tardive expose à une opposition de l’assureur, il vaut donc mieux déclarer vite quitte à compléter le dossier ensuite.
L’ouverture du dossier génère un numéro de référence, à conserver et à rappeler dans tous les échanges. C’est ce numéro que le professionnel de la réparation utilisera pour transmettre son chiffrage.
Choisir le réparateur et faire chiffrer
Le choix du professionnel appartient à l’assuré, y compris lorsque la compagnie propose un atelier partenaire. Cette liberté a des conséquences pratiques sur le circuit de règlement et sur les prestations annexes, mais elle ne conditionne pas l’ouverture du dossier. Faire établir un chiffrage rapidement, même avant que l’assureur ne se prononce, donne un ordre de grandeur qui éclaire toute la suite : comparé à la franchise, il indique immédiatement si la déclaration présente un intérêt financier ou si la réparation directe revient au même. Ce devis servira ensuite de base à l’instruction, il gagne donc à être détaillé dès l’origine.
Les pièces utiles au dossier
| Pièce | Utilité | Quand la fournir |
|---|---|---|
| Constat amiable signé | Établir les responsabilités | Dès la déclaration |
| Photos du dommage | Prouver la nature et l’ampleur | Dès la déclaration |
| Certificat d’immatriculation | Identifier le véhicule | À l’ouverture du dossier |
| Devis du réparateur | Chiffrer les travaux | Avant l’expertise |
| Récépissé de plainte | Vandalisme ou vol | Avec la déclaration |
| Factures d’équipements | Valoriser les options | Sur demande de l’expert |
La carte grise, désormais appelée certificat d’immatriculation, sert à vérifier la correspondance entre le véhicule assuré et le véhicule endommagé. Les factures d’accessoires ou d’aménagements permettent de faire reconnaître des équipements qui, sans justificatif, ne seront pas valorisés dans l’estimation.
Le devis et le passage de l’expert
Le devis détaillé du réparateur constitue la base technique du dossier. Il précise les opérations retenues, les temps de main-d’œuvre, les pièces avec leur origine, les ingrédients peinture et les éventuels recalibrages électroniques. Un chiffrage forfaitaire sans détail complique l’instruction et donne prise à toutes les discussions.
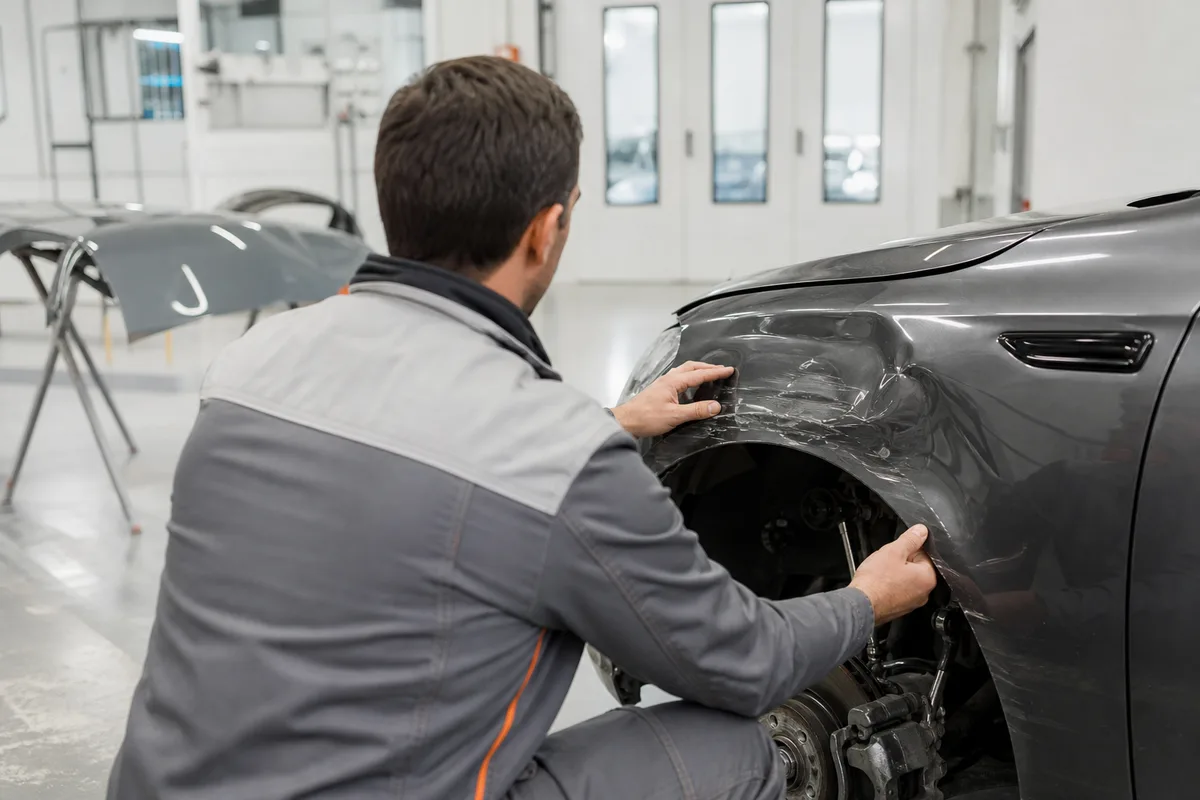
Selon le montant et la nature du dommage, l’assureur mandate un expert. Sa mission consiste à vérifier la réalité et l’origine des dégâts, à valider les méthodes de réparation proposées, à contrôler les temps et les prix, et à évaluer la valeur du véhicule avant sinistre. L’expertise se déroule dans l’atelier où se trouve le véhicule, parfois à distance sur la base de photographies pour les dommages légers.
L’expert n’est pas un adversaire, mais il travaille pour celui qui le mandate. L’assuré a la possibilité d’être présent lors de la visite, ou de demander au réparateur d’y assister et de défendre techniquement son chiffrage. Cette présence change souvent l’issue sur les points discutables : nombre d’éléments à raccorder en peinture, réparation contre remplacement, nécessité d’un contrôle de géométrie. Les critères qui permettent d’identifier un professionnel capable de tenir cette discussion sont détaillés dans les repères pour choisir un carrossier en Gironde.
Le rapport d’expertise conclut cette phase. Il fixe le montant retenu, la méthode validée et, le cas échéant, le classement du véhicule en véhicule économiquement irréparable lorsque le coût des travaux dépasse la valeur estimée avant sinistre.
Le classement en véhicule endommagé mérite quelques explications, car il inquiète souvent à tort. Il ne signifie pas que la voiture part à la casse : le propriétaire reçoit une proposition d’indemnisation fondée sur la valeur estimée avant sinistre, et conserve la possibilité de refuser cette offre pour faire réparer à ses frais, sous réserve des conditions applicables au véhicule concerné. Lorsque des atteintes touchent la sécurité ou la structure, une procédure spécifique encadre la remise en circulation, avec un contrôle par un professionnel habilité avant que le véhicule ne puisse rouler à nouveau.
Accord de prise en charge et lancement des travaux
La prise en charge notifiée par l’assureur autorise le lancement effectif des réparations. Engager les travaux avant cette notification expose à un refus de couverture sur les opérations non validées. Le réparateur sérieux attend donc cet accord, sauf urgence de sécurité clairement documentée.
Le règlement s’organise ensuite selon le circuit choisi. En atelier conventionné, la compagnie règle directement le professionnel, l’automobiliste n’avançant que la franchise contractuelle. Chez un réparateur non conventionné, l’assuré avance fréquemment le montant total et se fait rembourser sur production de la facture, déduction faite de la franchise.
La réparation suit alors son cours technique, avec des durées qui dépendent de la nature des travaux. Une remise en peinture complète impose des temps de préparation et de séchage incompressibles, décrits dans le déroulé des étapes d’une peinture automobile. La restitution s’accompagne d’une facture détaillée, à conserver avec le rapport d’expertise pour l’historique du véhicule.
Les motifs de blocage les plus fréquents
Plusieurs situations ralentissent ou compromettent un dossier, et la plupart s’anticipent. Le premier motif tient au dossier incomplet : constat non signé par les deux parties, photos absentes, certificat d’immatriculation non transmis. Chaque pièce manquante ajoute un aller-retour.
Le deuxième motif concerne l’incohérence entre le dommage et l’évènement déclaré. Une déformation dont la forme ne correspond pas au choc décrit, ou dont l’aspect révèle une ancienneté supérieure à la date annoncée, sera écartée par l’expert. Le troisième motif tient aux dommages préexistants : une zone déjà réparée, une rayure ancienne sur le même panneau, feront l’objet d’un abattement pour vétusté ou d’une exclusion partielle.
Le quatrième motif porte sur la garantie invoquée. Un dommage bien réel peut ne correspondre à aucune garantie souscrite, situation fréquente avec les formules intermédiaires. La cartographie des garanties et de leur périmètre est développée dans l’article sur le débosselage et l’assurance.
Le cinquième motif, plus prosaïque, tient au calendrier. Après un épisode climatique de grande ampleur, les experts et les ateliers traitent des volumes considérables, et l’instruction s’allonge mécaniquement. Relancer poliment mais régulièrement, par écrit, garde le dossier visible.
Contester un rapport d’expertise
Un désaccord sur le montant retenu, sur la méthode validée ou sur la valeur attribuée au véhicule n’a rien d’exceptionnel. La première démarche consiste à demander le rapport complet et à l’examiner avec le réparateur, qui identifiera les postes sous-évalués ou les opérations omises. Une contestation appuyée sur des arguments techniques précis aboutit bien plus souvent qu’une contestation de principe.
Si l’échange n’aboutit pas, l’assuré peut mandater et financer une contre-expertise, réalisée par un expert de son choix. Les deux professionnels confrontent leurs analyses et parviennent fréquemment à un accord. En cas de désaccord persistant, les contrats prévoient généralement la désignation d’un troisième expert, dont les modalités et la répartition des frais figurent dans les conditions générales.
La valeur attribuée au véhicule avant sinistre concentre l’essentiel des désaccords sur les dossiers lourds. Elle s’établit à dire d’expert, à partir des cotations du marché de l’occasion, de l’état général, du kilométrage et de l’historique d’entretien. Réunir des annonces comparables portant sur le même modèle, avec une motorisation, une finition et un kilométrage voisins, constitue l’argument le plus efficace pour discuter une estimation jugée basse. Les factures d’entretien récentes, les pneumatiques neufs ou une révision majeure réalisée peu avant le sinistre s’ajoutent utilement au dossier.
Restent les voies de recours amiables. Le service réclamation de la compagnie constitue le premier niveau, saisi par écrit avec un exposé factuel et les pièces justificatives. Le recours à un médiateur de l’assurance intervient ensuite, une fois cette étape épuisée. Ces démarches demandent du temps et de la méthode, mais elles restent gratuites pour l’assuré et débouchent régulièrement sur une révision de la proposition initiale, particulièrement lorsque le dossier technique est solide et documenté.